Інвестиції під час війни: інтерес є, вільні гроші — не у всіх
Чому бажання вкладати гроші не завжди перетворюється на інвестиції, які активи вже мають інвестори та наскільки далеко вони готові планувати.
Квартира під оренду, долари про запас, облігації чи криптовалюта. За розмовами про інвестиції часто стоять різні завдання. Хтось хоче збільшити капітал, хтось шукає додатковий дохід, а комусь важливо зберегти заощадження на випадок непередбачених витрат.
Доступні дослідження показують помітний розрив між інтересом до інвестицій і наявністю вкладень. Для частини людей перша перешкода виникає ще до вибору активу. Це брак вільних грошей. Далі постають питання довіри, зрозумілих умов і можливості повернути кошти.
MNBC зіставив відкриті результати опитувань з офіційними даними про державні облігації. Вони описують різні групи людей, тому ми не зводили їх в один «рейтинг українського інвестора». Натомість спробували зрозуміти, де саме бажання почати інвестувати стикається з реальністю.
Між «цікаво» і «вже маю вкладення»
У дослідженні Kantar, представленому восени 2025 року, інвестиціями цікавилися 50% опитаних. Інвестиційний досвід мали 29%, а вкладення на момент опитування були лише в 9%. Дані стосуються онлайн-аудиторії віком 18–55 років у містах із населенням від 20 тисяч. Заявлений обсяг опитування становив 1000 людей.
Увага до інвестицій ще не забезпечує готового попиту на фінансові продукти. Аудиторія, яка лише придивляється, потребує зрозумілого першого кроку. Людина з досвідом уже може порівнювати умови й інструменти. Звертатися до них з однаковою пропозицією означає не помічати різниці в потребах.
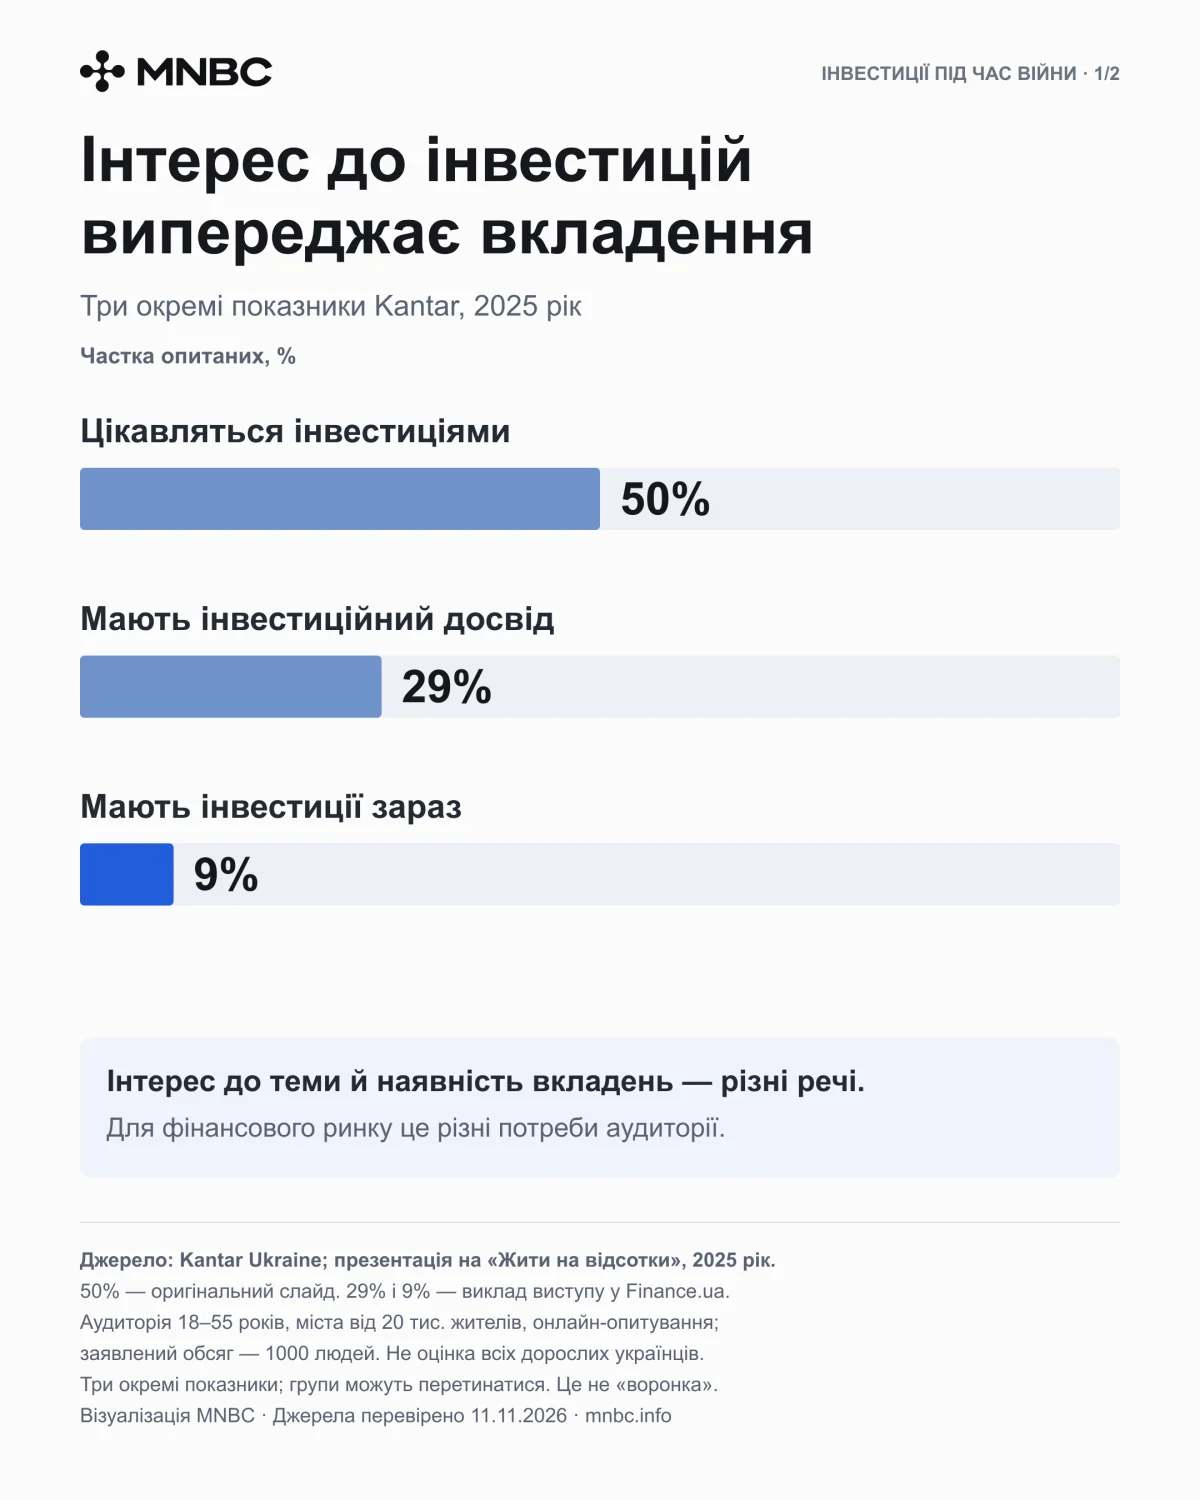
Людина, яка читає про інвестиції, ще не обов’язково має гроші, які готова вкласти. Для фінансового ринку це дві різні аудиторії.
Що вже є у портфелях
Серед учасників Kantar, які мали інвестиції на момент опитування, найчастіше називали криптовалюти та NFT. Далі йшла об’єднана категорія державних і корпоративних облігацій.
Активи серед тих, хто мав інвестиції, Kantar, 2024 → 2025
- Криптовалюти та NFT: 53% → 40%
- ОВДП та корпоративні облігації: 17% → 34%
- Житлова нерухомість в Україні: 22% → 20%
- Земля в Україні: 13% → 13%
- Закордонний фондовий ринок: 7% → 11%
Вибрані категорії з оригінального слайда Kantar, на якому наведено дані за 2024 і 2025 роки. Частки не описують усе населення чи розподіл грошей у портфелі. Точна кількість учасників цієї підгрупи на слайді не зазначена.
За рік структура портфелів помітно змінилася. Частка облігацій серед тих, хто мав інвестиції, зросла вдвічі — із 17% до 34%. Криптовалюти та NFT залишилися на першому місці, проте їхня частка зменшилася з 53% до 40%.
Водночас є свіжіша статистика реальних вкладень. За даними Міністерства фінансів, на 2 листопада 2026 року фізичні особи тримали ОВДП на 173,1 млрд грн. Це історичний максимум, на 5,6 млрд грн більше, ніж на початку жовтня. Йдеться про обсяг портфеля, а не про кількість власників.
Великий обсяг вкладень і масова участь людей — різні речі. Ринок може зростати, навіть якщо для багатьох інвестиції залишаються недоступними.
Валюта й золото теж цікавлять людей
Окремий погляд дає дослідження НБУ серед військовослужбовців, ветеранів і членів їхніх родин. У травні–червні 2025 року його добровільно пройшли 1013 людей. Серед 824 учасників, які відповідали на запитання про цікаві для них інструменти, купівлю іноземної валюти назвали 33,9%, дорогоцінних металів, зокрема золота й срібла, — 28,2%.
Це інтерес до інструментів у конкретній групі, а не підрахунок власників валюти чи золота в Україні. Для цієї аудиторії звичні способи зберігати кошти теж залишаються в полі уваги поряд з іншими можливостями інвестування.
Що зупиняє ще до першого вкладення
У Kantar 44% учасників не були готові інвестувати. Усередині цієї групи головною причиною найчастіше називали брак фінансових ресурсів — 49%. Ще 18% не знали, з чого почати, 16% говорили про відсутність довіри, а 12% вагалися з вибором.
Порівняно з 2024 роком брак грошей став відчутнішою перешкодою: тоді його називали 41% тих, хто не був готовий інвестувати. Відсутність довіри, навпаки, згадували рідше — 16% проти 25% роком раніше. Kantar назвав слайд із цими даними «Фінансових ресурсів стає менше».
Це важлива поправка до розмови про «страх інвестицій». Фінансова освіта може допомогти зрозуміти інструмент, але сама по собі не створить вільних грошей. А обіцянка високої дохідності не розв’яже питання довіри.
Серед бар’єрів для людей, які вже готові почати, дослідник окремо виділив складність придбання активу та неможливість вивести з нього кошти. Тут з’являється питання ліквідності, тобто можливості перетворити вкладення назад на доступні гроші.
Чи важливіша безпека за дохідність? У перевірених матеріалах немає спільного запитання, яке дозволило б чесно визначити, який із цих мотивів важливіший. Проте видно, що сама лише дохідність не пояснює готовності інвестувати. Значення мають і гроші на старті, і довіра, і умови виходу.
Перш ніж запропонувати людині більше заробити, потрібно пояснити, як працює вкладення і за яких умов вона отримає гроші назад.
Три роки привабливіші за десять
Kantar запропонував учасникам три строки інвестування. Три роки обрали 71%, п’ять років — 17%, десять років — 12%. Це порівняння привабливості запропонованих варіантів, а не фактичні строки вкладень. Роком раніше ці частки становили 68%, 16% і 16%. Найпомітніше знизилася привабливість найдовшого строку — з 16% до 12%.
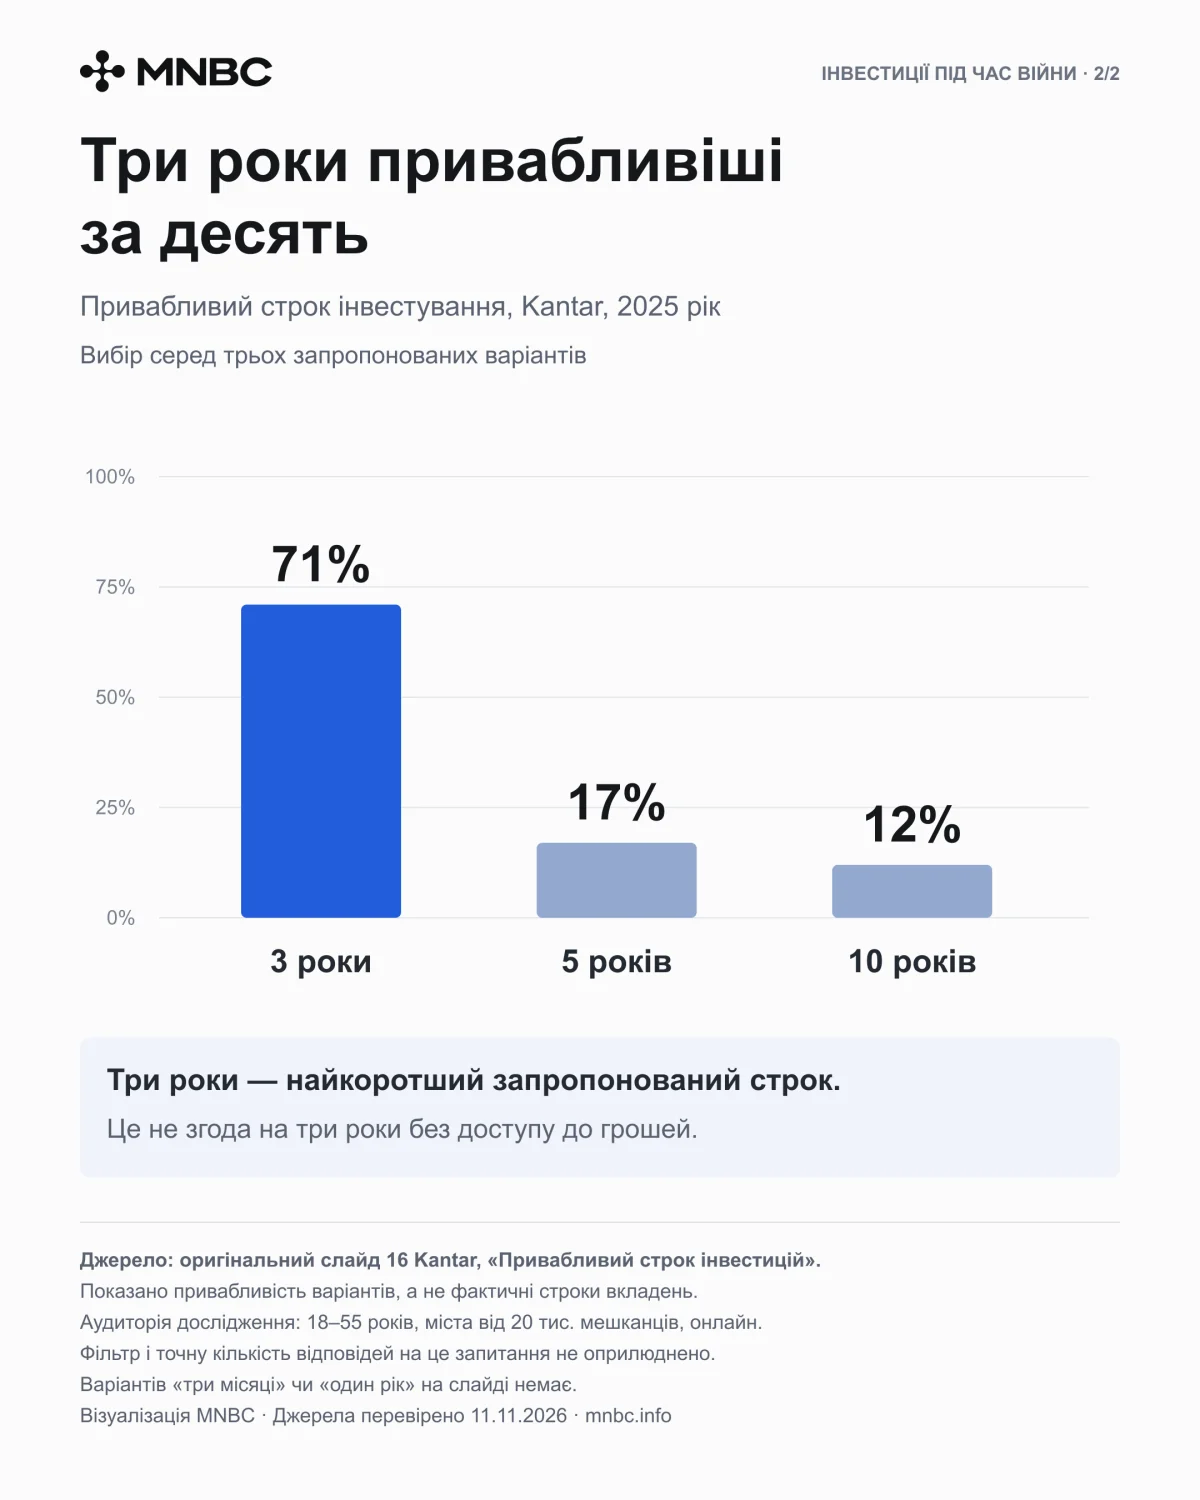
Найкоротший із трьох варіантів має явну перевагу. Для банків, інвестиційних компаній і девелоперів це підказка щодо комунікації. Пропозиція на п’ять чи десять років потребує пояснення, чому людині варто планувати так далеко і які можливості вона матиме протягом цього часу.
Тут доречно повернутися до питання ліквідності. Привабливість трирічного вкладення ще не означає згоди обійтися без доступу до грошей увесь цей час. Умови дострокового виходу, якщо він передбачений, можуть важити для рішення не менше, ніж дата завершення інвестиції.
Вік змінює мету, але не дає готового портрета
У презентації Kantar пасивний дохід частіше називали метою учасники віком 41–55 років, ніж 18–29 років. У віковому порівнянні наведено 33% проти 24%. Для молодшої групи дослідник окремо відзначив мотив фінансової незалежності.
Одна пропозиція може відповідати різним життєвим завданням. Для одних це можливість менше залежати від зарплати чи родини, для інших — додаткове джерело доходу. Такий погляд корисніший за звичний поділ на «молодь у крипті» та «старших людей у нерухомості», для якого тут немає достатніх даних. Людей віком понад 55 років це дослідження не охоплює.
Інвестора не створити самою рекламою дохідності
Найпомітніший висновок із цих даних стосується відстані між інтересом і можливістю діяти. Частині людей бракує грошей, і за рік ця перешкода стала відчутнішою. Іншим бракує зрозумілого першого кроку, довіри чи прийнятних умов повернення вкладень.
Звідси й практичне завдання для фінансового ринку. Пояснювати потрібно не лише можливий заробіток, а й суму входу, витрати, ризики та порядок виходу. Для забудовника, банку чи інвестиційної платформи це різні продукти, але для людини питання спільне. Чи залишиться вона господарем власних грошей після того, як їх вкладе?
Як читати ці дані
Це редакційний аналіз відкритих результатів, а не власне опитування MNBC. Основні дані про інтерес, досвід і строки походять із дослідження Kantar 2025 року серед онлайн-аудиторії 18–55 років у містах від 20 тисяч жителів. Порівняння з 2024 роком взято з тих самих слайдів Kantar. Опитування НБУ охоплює добровольців із військової та ветеранської спільноти. Статистика ОВДП актуальна на 2 листопада 2026 року. Повного відкритого масиву індивідуальних відповідей у використаних матеріалах немає.
Джерела
- Мінфін (minfin.com.ua), матеріали презентації Kantar про інвестиційні настрої українців, листопад 2025 року
- Finance.ua, виклад виступу Kantar Ukraine про інвестиції українців
- Kantar, слайд 10: зацікавленість в інвестиціях
- Kantar, слайд «Інвестування за напрямками серед тих, хто має зараз інвестиції»
- Kantar, слайд 14: причини неготовності інвестувати
- Kantar, слайд 16: привабливий строк інвестицій
- Kantar, слайд 27: мета інвестицій
- Міністерство фінансів України, портфель ОВДП у власності громадян, 9 листопада 2026 року
- НБУ, звіт за результатами опитування військовослужбовців, ветеранів і членів їхніх родин щодо фінансової грамотності, с. 5, 22–23