Україна в режимі економії: що українці захищають до останнього, а від чого відмовляються найперше
Споживання домогосподарств зростає, але майже половина опитаних рідше ходить до ресторанів, кіно й на концерти. Що українці захищають до останнього і від чого відмовляються першими — за даними Deloitte, Kantar, Poster, Світового банку та НБУ.
У II кварталі 2026 року споживання українських домогосподарств зросло на 6,9% у реальному вимірі. Проте майже половина учасників опитування Deloitte почали рідше ходити до ресторанів, кіно та на концерти, а тих, хто скоротив витрати на меблі, майже втричі більше, ніж тих, хто їх збільшив. Суперечності тут немає: загальне зростання споживання не означає збільшення витрат кожної сім’ї чи в кожній категорії.
Опитування показують відмінності у пріоритетах: продукти та ліки займають значну частину бюджету, а витрати на меблі, ремонт і платне дозвілля багато хто скорочує. Водночас частина опитаних і далі дозволяє собі невеликі приємні покупки.
Дослідження вимірюють скорочення витрат та активності, але не встановлюють, від яких покупок відмовилися остаточно, а які відклали. Тому зменшення кількості покупок не можна автоматично вважати відкладеним попитом.
Ми об’єднали дані за 2025–2026 роки: опитування Deloitte, Kantar, Gradus, Світового банку та КМІС, транзакції ПриватБанку, продажі 5000 закладів, що користуються Poster, офіційну статистику НБУ та туристичних ночівель. Ці масиви вимірюють різні речі: відповіді людей, операції покупців і продажі компаній. Їхні аудиторії та обмеження зазначено в тексті й у методологічній примітці.
Сім спостережень
- 84% зазначеного респондентами місячного бюджету припадає на обов’язкові платежі, харчування, здоров’я і транспорт. На дозвілля — 1% (Deloitte, кінець 2025 року).
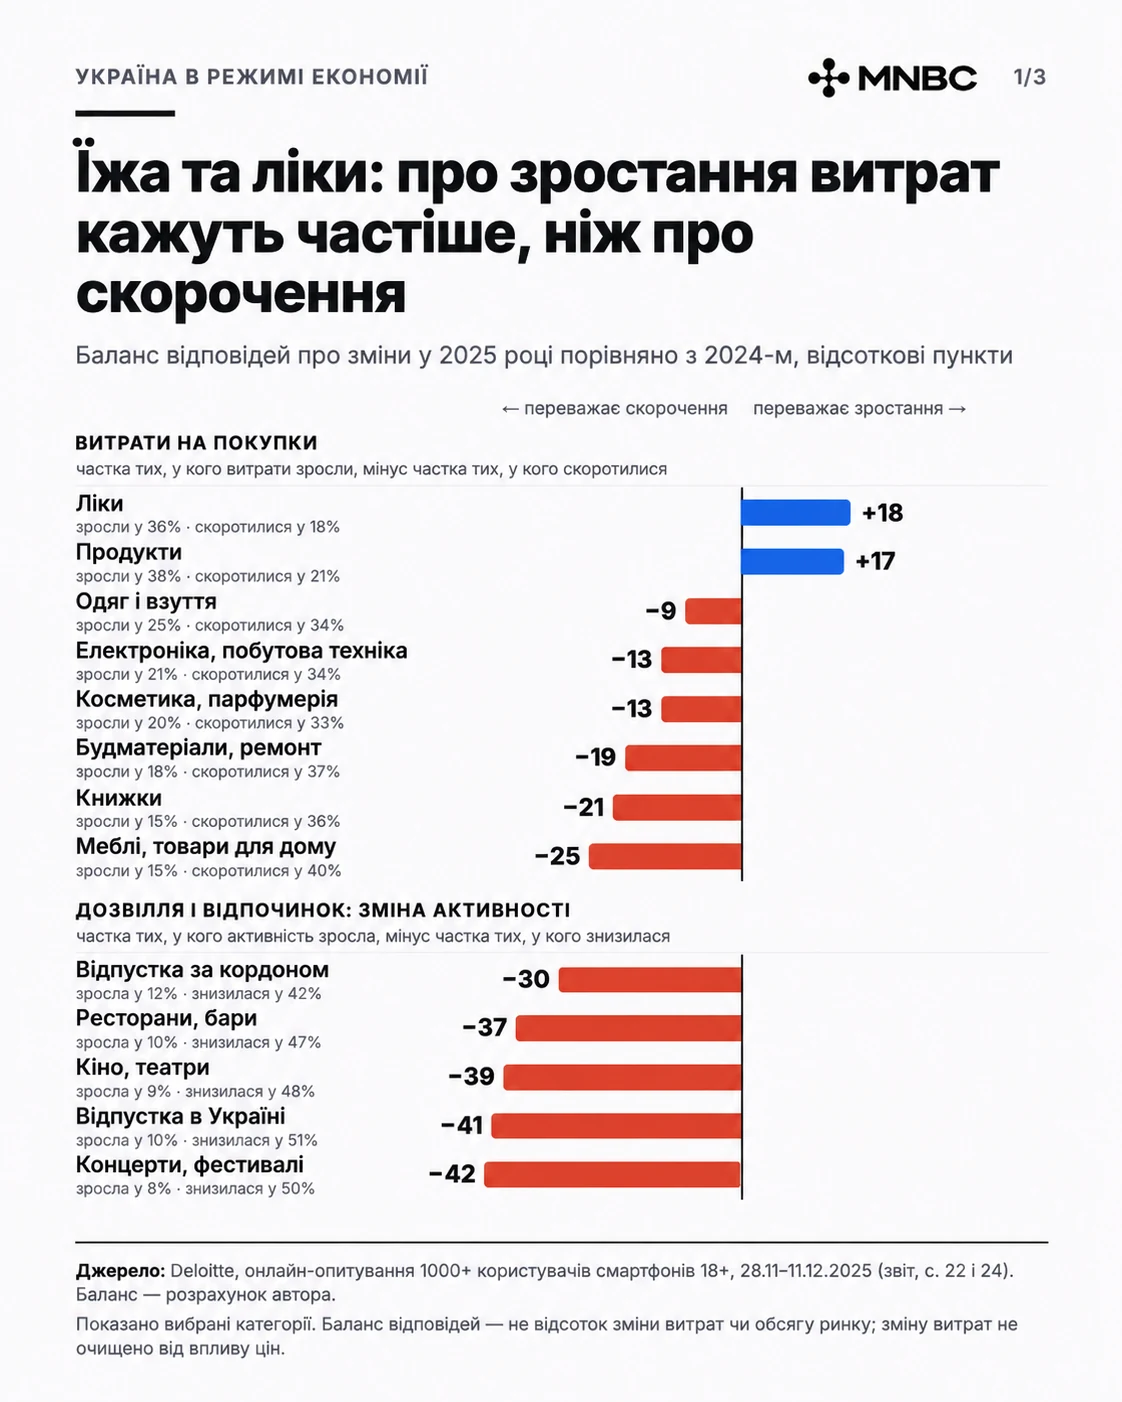
- Продукти та ліки — єдині категорії, у яких тих, хто витрачає більше, більше, ніж тих, хто витрачає менше: 38% проти 21% і 36% проти 18%.
- 51% почали рідше відпочивати в Україні, 50% — рідше ходити на концерти, 47% — до ресторанів і барів.
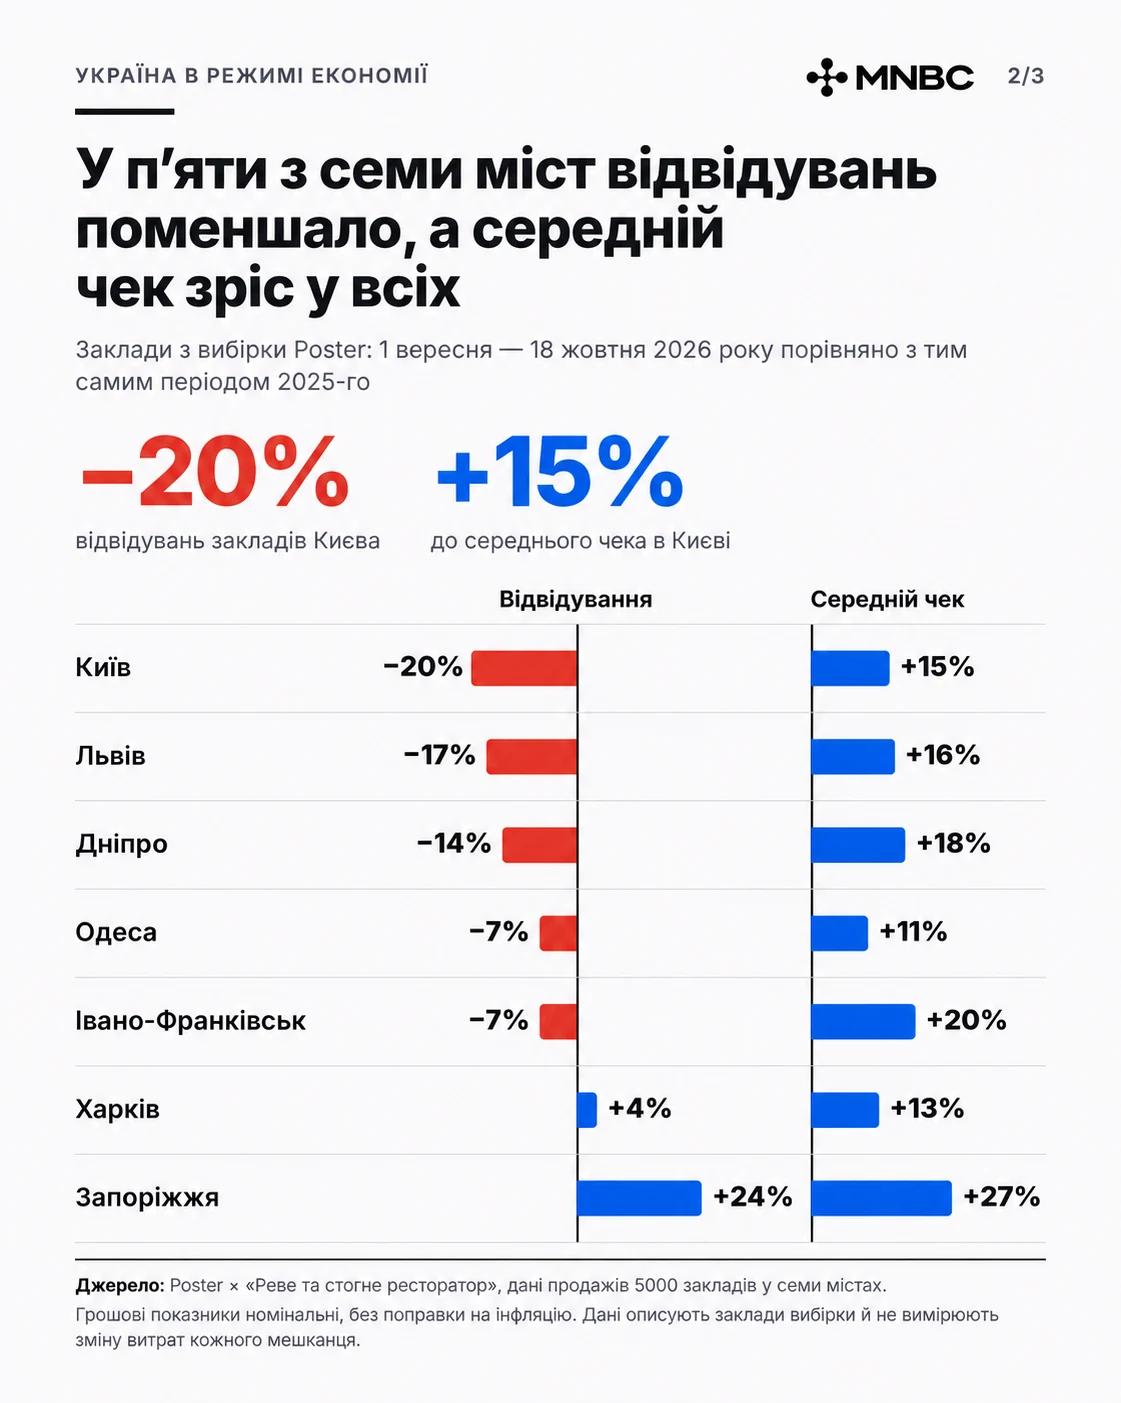
- У київських закладах із вибірки Poster відвідувань стало на 20% менше, а середній чек зріс на 15% порівняно з тим самим періодом 2025 року.
- +12,7% — зростання кількості ночівель, за які сплачено туристичний збір, у I півріччі 2026 року. Це показник розміщення, а не витрат сімей на відпустку.
- 31% проти 64%: частка тих, хто зазначив необхідність заощаджувати на освіті, приблизно вдвічі менша, ніж на техніці.
- Частка домогосподарств, які повідомили, що їли менше, ніж вважали за потрібне, у нижній дохідній групі приблизно вп’ятеро вища, ніж у верхній: 25,4% проти 4,9% (Світовий банк і КМІС, III квартал 2026 року).
Споживання зростає, можливості сімей різняться
За даними НБУ, кінцеві споживчі витрати домогосподарств у II кварталі 2026 року зросли на 6,9% у річному вимірі — після коригування на інфляцію. У жовтневому Інфляційному звіті, с. 20 НБУ відзначав ознаки послаблення попиту в III кварталі, хоча зарплати й соціальні виплати й далі його підтримували. Підготовка до зими стимулювала придбання засобів автономного енергопостачання, ліків і пального.
Обсяги карткових оплат також зростають. Через еквайринг ПриватБанку у 2025 році здійснили покупок на понад 1,3 трлн грн — на 19% більше, ніж роком раніше. Це номінальна сума: її зростання може відображати не лише збільшення покупок, а й зміну цін, розширення мережі еквайрингу та перехід від готівки до карток.
Самі люди описують інші відчуття. Улітку 2025 року 74% учасників опитування Kantar розповіли, що відмовилися від покупок, які рік тому були звичними. Наприкінці 2025-го опитані Deloitte спрямовували 84% місячного бюджету на чотири базові статті: обов’язкові платежі, харчування, здоров’я і транспорт. На дозвілля припадав 1%.
Реальне зростання споживання в країні та погіршення становища окремих сімей цілком можуть співіснувати. Інститут соціології НАН України у двох хвилях 2025–2026 років фіксує два майже однакові за розміром полюси. Від 19% до 23% опитаних заощаджують одночасно на харчуванні, комунальних послугах, недорогих електроприладах і великих покупках, а ще 24–25% не мають потреби заощаджувати на жодній із цих статей.
Карта витрат: що захищають і що скорочують
Серед восьми товарних категорій на інфографіці нижче, за даними Deloitte, лише щодо продуктів і ліків частка тих, хто повідомив про збільшення витрат, перевищує частку тих, хто повідомив про скорочення. Це співвідношення відповідей, а не грошовий баланс ринку. Найбільше скорочення зафіксовано в категорії меблів і товарів для дому: 40% почали витрачати менше й лише 15% — більше.
Ще помітніші обмеження стосуються не товарного кошика, а платних видів дозвілля. Рідше відпочивати в Україні почав кожен другий з опитаних, частіше — кожен десятий. Щодо ресторанів, кіно, театрів і концертів частка тих, хто повідомив про зниження активності, також у кілька разів більша за частку тих, хто відзначив її зростання.
Фактичні платежі підтверджують, на що припадає основна частина витрат. На продукти спрямували понад 40% суми покупок, здійснених через екосистему еквайрингу ПриватБанку у 2025 році.
Частка суми карткових оплат у 2025 році:
- Продукти — 42,4% (551,6 млрд грн)
- Ліки та здоров’я — 8,4%
- Одяг і взуття — 7,6%
- Косметика та салони краси — 7,2%
- Громадське харчування — 6,6%
- Товари для дому — 5,8%
Джерело: ПриватБанк, покупки через екосистему еквайрингу банку, зокрема в офлайн- та онлайн-каналах; це не лише покупки власників карток ПриватБанку. Готівку не враховано.
Найцікавіша ситуація — в онлайні. За даними Promodo, у II півріччі 2025 року номінальний виторг досліджених інтернет-магазинів зріс в електроніці на 37%, у продуктах та алкоголі — на 39%, у ювелірних виробах — на 41%. Зростання обраного онлайн-сегмента може співіснувати із заощадженнями, про які говорять учасники опитувань. Серед можливих пояснень — зміна каналу покупки, цін і складу покупців. Внесок кожного із цих чинників дослідження не встановлює.
Продукти: витрачають більше, купують ощадливіше
Заощадження на продуктах набуває різних форм. Про збільшення витрат повідомили 38% опитаних Deloitte, про скорочення — 21%. Зростання суми у гривнях не доводить, що товарів стало більше: воно може відображати зміну цін і структури кошика. Для частини сімей обмеження стосуються і кількості, і різноманітності харчування.
Різні дослідження Kantar показують способи заощадження та вибору магазинів:
- Зберігають звичні марки. 67% за потреби чекають на знижку на них. Винятково на низьку ціну орієнтуються лише 15%.
- Поєднують покупки в різних магазинах. Одній мережі лояльні близько 5% покупців, більшість купує в кількох. Визначальними є розташування, асортимент і зручність, а не лише ціна.
- Планують і порівнюють. Дослідники описують пошук акцій, вибір відповідного розміру паковання та оцінювання співвідношення ціни і якості.
Ритейлери в коментарях Deloitte описують те саме зі свого боку прилавка. Покупці уважніше дивляться на цінники, частіше йдуть до дискаунтерів і обирають власні торговельні марки мереж.
У цієї історії є темний бік. Для найбідніших сімей питання вже не в бренді, а в тому, чи вистачає їжі. У III кварталі 2026 року майже половина (49,6%) нижніх 20% за доходом харчувалася обмеженим набором продуктів (Світовий банк і КМІС, с. 10). У десяти прифронтових і прикордонних областях 48% сімей витрачають на їжу понад половину доходу, а м’ясо, риба, яйця та фрукти для частини з них стають важкодоступними (KSE Institute, WFP, FAO; оцінку оприлюднено у травні 2025 року).
Розваги: рідше, але дорожче
За Kantar, коли бракує грошей, насамперед скорочують витрати на каву, харчування поза домом і розваги.
Poster і «Реве та стогне ресторатор» порівняли продажі 5000 закладів у семи містах із 1 вересня до 18 жовтня 2026 року з тим самим періодом роком раніше. У Києві відвідувань стало на 20% менше, у Львові — на 17%, у Дніпрі — на 14%. Водночас середній чек зріс у всіх семи містах: від +11% в Одесі до +27% у Запоріжжі.
У прифронтових містах із вибірки відвідувань побільшало: у Запоріжжі — на 24%, у Харкові — на 4%. Зростання чека номінальне: воно може відображати підвищення цін у меню та зміну складу замовлень.
Кінотеатри також повідомляють про падіння відвідуваності. У «Київкульткластері» розповіли Суспільному, що у вересні відвідуваність упала вдвічі порівняно із серпнем, у жовтні ситуація була схожою. Особливо скоротилася дитяча аудиторія. «Планета кіно» та Multiplex пов’язують падіння з безпековою ситуацією, вимушеними зупинками роботи й поверненням квитків.
Водночас частина опитаних зберігає окремі невеликі витрати. 58% користувачів передплат вкладаються у 500 грн на місяць (Kantar). У дослідженні Gradus навесні 2026-го 56% містян купували онлайн кілька разів на місяць або частіше. Дослідники фіксують зростання потреби в невеликих особистих радощах і послаблення почуття провини за необов’язкові покупки.
Це різні аудиторії: ресторанна статистика, користувачі передплат та учасники опитування Gradus не утворюють єдиного портрета покупця.
Подорожі: короткі поїздки й обмежений бюджет
На перший погляд, дані про туризм суперечать одне одному. В опитуванні Deloitte 51% почали рідше відпочивати в Україні, 42% — за кордоном. А кількість ночівель, за які сплачено туристичний збір, у I півріччі 2026 року зросла на 12,7% — до 4,82 млн; сума збору становила 186,6 млн грн.
Ці показники не можна порівнювати безпосередньо: відрізняються період, аудиторія та одиниця спостереження. Окреме опитування показує нинішній формат поїздок. За даними ДАРТ, BRAND UKRAINE і Gradus, 66% опитаних віком 18–60 років із міст із населенням від 50 тисяч подорожували Україною протягом останніх 12 місяців. Серед 665 респондентів, які подорожували, 42% назвали звичною тривалість поїздки 2–3 дні, 33% — 4–7 днів. Ці відповіді не доводять, що відпустка стала коротшою, ніж раніше.
Важливий мотив поїздок — відновлення. 45% вважають подорожі ефективним способом відновитися, а дві третини — 66% — називають внутрішні подорожі доречними.
Прийнятні бюджети різняться. Серед 840 учасників, які подорожували або планують поїздку, 28% назвали комфортною суму до 1000 грн на день на житло та їжу, 17% — 3001–5000 грн. Це бажаний бюджет, а не фактичні витрати; дорога й розваги до нього не входять.
За абсолютною кількістю облікованих ночівель лідирують Львівська та Івано-Франківська області, Київ, Закарпатська й Київська області. На них припадає 71% загального показника. Серед цієї п’ятірки найбільший відносний приріст був у Київській області (+27,6%) та на Закарпатті (+25,4%). Загалом по країні вищий приріст мала, наприклад, Харківська область (+34,2%). На Сумщині кількість ночівель скоротилася на 35,4%, на Тернопільщині — на 10,3%.
Застереження: ночівлі, за які сплачено туристичний збір, охоплюють іноземців і ділові поїздки, а частина зростання може бути пов’язана з виходом готельного бізнесу з тіні. Це показник попиту на розміщення, а не повних витрат сімей на відпочинок.
Освіта: відносно захищена стаття витрат, доступна не всім
В опитуванні Deloitte освіта належить до категорій із відносно низькою часткою тих, хто зазначив необхідність заощаджувати. Категорія охоплює курси, послуги репетиторів і додаткове навчання, зокрема дорослих. Необхідність заощаджувати на освіті визнали 31% опитаних Deloitte, тоді як на техніці — 64%. Ритейлери в тому самому дослідженні називають освіту й дитячі товари серед відносно захищених категорій.
Водночас навчання дорожчає. За даними BUKI та Inweb, індивідуальне заняття з репетитором на початку 2026 року коштувало в середньому близько 374 грн за годину — приблизно на 16% дорожче, ніж роком раніше. Година підготовки до НМТ в Києві коштує приблизно 395 грн, в Одесі — 334, у Львові — 313 грн.
Найчастіше репетитора на платформі шукають для вивчення мов: на них припадає 54,3% заявок. Англійська, математика та німецька разом дають 41%, хобі — 11,8%. Онлайн-формат допускають у 85,2% заявок за січень–липень 2026 року проти 81,2% у 2025-му.
Оприлюднене опитування «Слова і діла» та Lemur вказує на відмінності у шкільних витратах залежно від доходу. У ньому 30,5% витратили на підготовку одного школяра 5–10 тис. грн, 11,5% — понад 10 тис. Серед тих, у кого дохід становить до 10 тис. грн на місяць на дорослого, понад 10 тис. витратили 8%. Серед тих, у кого дохід перевищує 40 тис., — 26%. Розміри батьківської та окремих дохідних підвибірок у статті не розкрито, тому порівнювати ці показники слід обережно.
У прифронтових регіонах захищати витрати на освіту вдається далеко не всім. За оцінкою KSE Institute, WFP і FAO, 67% сімей у десяти прифронтових і прикордонних областях скорочують витрати на освіту та здоров’я (спільний показник для двох статей).
Техніка: заощадження та неоднакова динаміка сегментів
Техніка — одна з категорій, на яких багато опитаних заощаджують. Змушені заощаджувати на ній 64% опитаних Deloitte, а 29% за рік не придбали жодного пристрою. Витрачати на електроніку та побутову техніку менше почали 34%, більше — 21%.
Сегменти ринку при цьому різняться. В оприлюдненому в червні 2025 року огляді NIQ/GfK смартфони й ноутбуки відстають від рівня 2021 року приблизно на 20% за обсягом продажів у грошовому вимірі; порівнюються продажі в доларах. Телевізори та велика побутова техніка також відстають, а гарнітури, планшети й кавомашини перевищують рівень 2021 року. Це не оцінка кількості проданих пристроїв і не підсумок усього 2026 року.
NIQ також відзначала інтерес до преміальних функцій: більшого обсягу пам’яті, великого екрана, самоочищення роботів-пилососів і вбудованого сушіння у пральних машинах. За цим оглядом, онлайн-продажі зростали швидше за офлайн-продажі. Пізніше дослідження Promodo показує: у II півріччі 2025 року в магазинів із його вибірки виторг у категорії електроніки зріс на 37%, кількість покупок — на 19% у річному вимірі.
Ще одна практична потреба — автономність. НБУ окремо зазначає, що підготовка до зими 2026 року посилила попит на автономне енергопостачання. Яка частина покупок техніки — це заміна зламаного, яка — забезпечення світла та зв’язку під час відключень, а яка — необов’язкове оновлення, відкриті дані поки що розмежувати не дозволяють.
Що вважають необхідним, а що — розкішшю
Уявлення про необхідне різняться між аудиторіями: серед витрат, які люди намагаються зберегти, — здоров’я, домашні тварини та емоційне відновлення.
За Kantar (травень 2026 року), регулярні витрати на повсякденний комфорт мають 67% опитаних, на догляд і розвиток — 55%, на здоров’я — 49%. На тварин регулярно витрачають 35%, на дозвілля — 30%. Коли бракує грошей, витрати на ліки й тварин захищають найдовше, а на каву та харчування поза домом скорочують насамперед.
Gradus і Vogue дослідили ставлення до розкоші серед жителів великих міст із доходом вищим за середній. Наведені нижче результати стосуються цієї аудиторії:
- 77% намагаються купувати менше речей, але кращої якості.
- Обираючи товари у сферах моди та краси, якість і довговічність назвали пріоритетом 39%, престиж — 11%.
- 70% вважають, що на здоров’ї та медицині заощаджувати не можна.
- 59% готові витрачати на поліпшення емоційного стану, 52% — на розвиток і новий досвід, зокрема навчання та подорожі.
- Люксові товари стримано купують 32%, недоречною надмірністю вважають 22%, не цікавляться ними 18%. Як частину нормального життя їх сприймають 19%.
Для бідних сімей слово «необхідне» звучить зовсім інакше. Не могли дозволити собі здорове повноцінне харчування 35,7% нижніх 20% за доходом — і 7,9% верхніх 20%. Для одних розкіш — брендова річ, для інших — м’ясо, риба та фрукти в раціоні.
Вік, дохід, регіон: три лінії розлому
Дохід: розрив у рази
Один із найпомітніших розривів пов’язаний із доходом. У III кварталі 2026 року 25,4% домогосподарств із нижніх 20% за доходом повідомили, що за останні 30 днів їли менше, ніж вважали за потрібне. Серед верхніх 20% таких було 4,9% (Світовий банк і КМІС). Заощаджень немає у 35% найбідніших і у 12% найзаможніших. Майже чверть нижньої групи повідомила, що не змогла оплатити комунальні рахунки за попередні 30 днів.
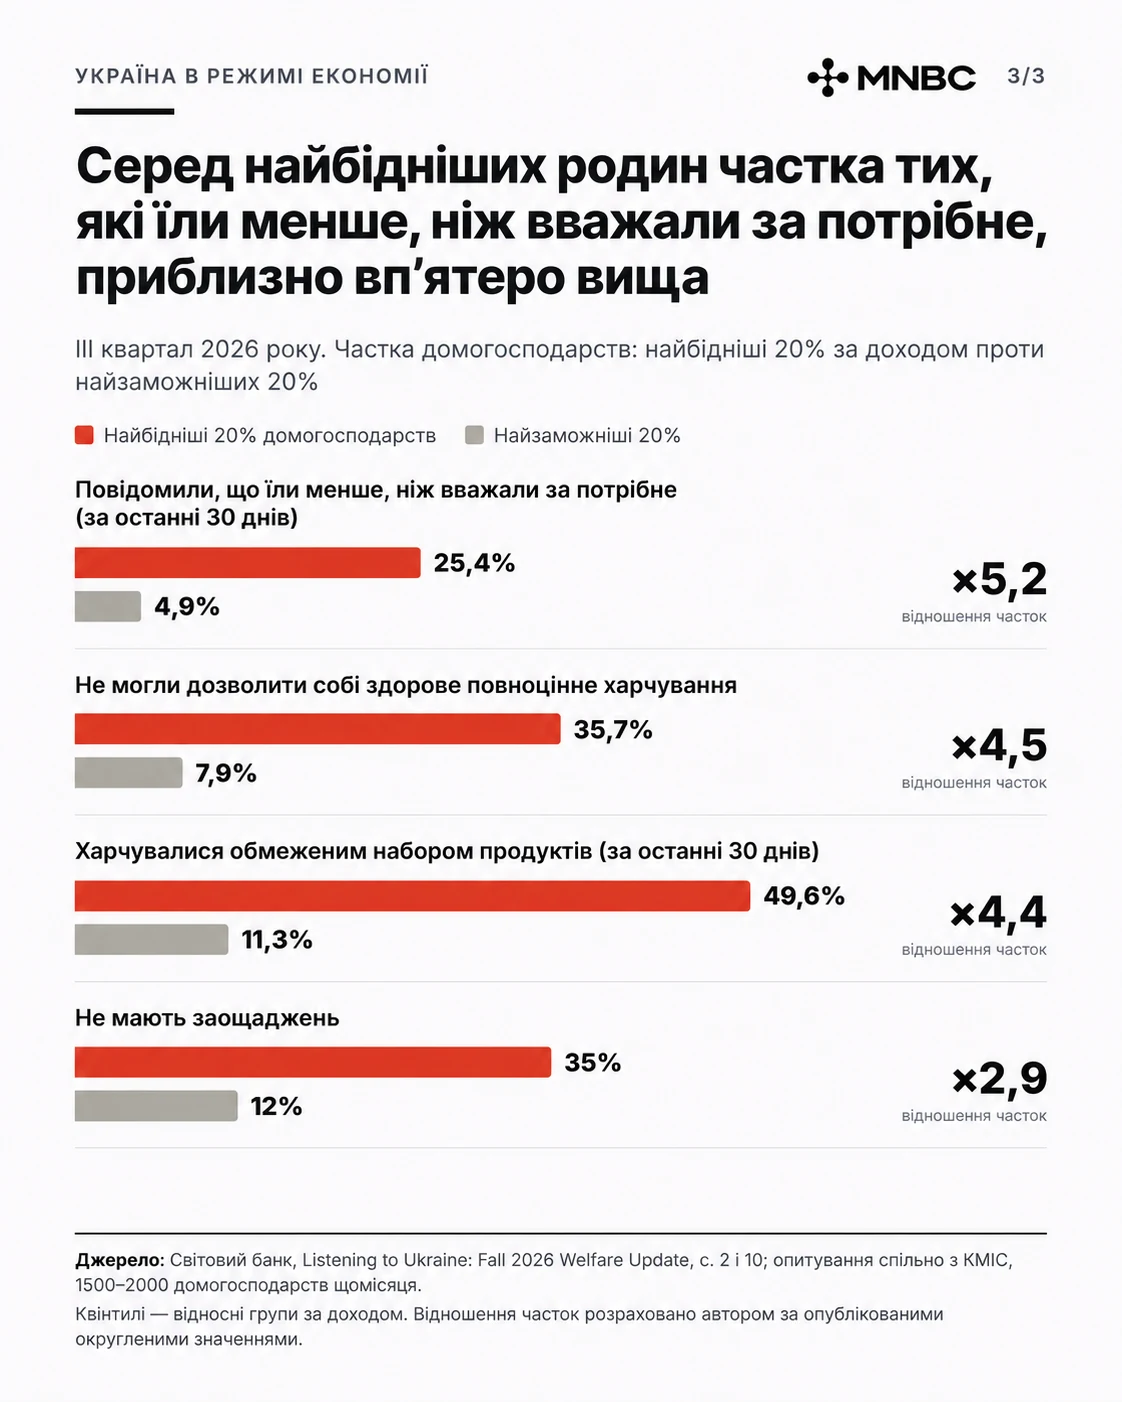
У нижньої дохідної групи істотно вищий ризик обмежень у харчуванні та сплаті обов’язкових платежів. Водночас належність до верхнього квінтиля не означає повної відсутності фінансових труднощів. Опитаних Gradus заможних містян і дохідні групи Світового банку також не можна вважати тією самою аудиторією.
Вік: абсолютні суми різняться
На досліджені повсякденні витрати — комфорт, догляд, дозвілля, а також транспорт і здоров’я — опитані віком 18–29 років витрачають у середньому 5906 грн на місяць. У групі 30–40 років це 4118 грн, у групі 41–55 років — 4272 грн (Kantar, с. 14, серед тих, хто має такі витрати).
Абсолютні суми не показують, яку частину доходу люди витрачають на себе: на порівняння можуть впливати дохід і склад сім’ї. В окремому дослідженні Gradus/Vogue готовність дозволяти собі задоволення помітніша серед 25–34-річних, але ця вибірка обмежена заможними містянами.
Регіон: безпека змінює маршрути
Регіональні дані описують різні аспекти споживання. У десяти прифронтових і прикордонних областях близько 40% сімей стикаються з продовольчою незахищеністю, 38% мають борги (KSE Institute, WFP, FAO). Продовольча вразливість вища серед ВПО та сімей, які живуть ближче до фронту на сході й півдні. Зростання кількості туристичних ночівель на Закарпатті та Київщині описує попит на розміщення, зокрема приїжджих, і не вимірює добробуту постійних жителів.
Водночас прифронтові міста живуть не лише заощадженнями. У Запоріжжі та Харкові кількість відвідувань закладів, підключених до Poster, восени зросла, а в Києві та Львові — знизилася. Якісне дослідження Gradus описує можливі механізми адаптації, але не пояснює статистичної динаміки Poster. Кияни з вибірки частіше змінюють маршрути й відкладають покупки, а в учасників із Харкова вже сформувалися локальні звички — купувати ближче до дому. У Львові звичні маршрути залишаються сталими.
Це спостереження за 16 учасниками інтерв’ю та щоденникового дослідження, а не статистика щодо міст. У цій невеликій вибірці дослідники спостерігали зміщення уваги до необхідного під час посилених обстрілів. Учасники, які звикли купувати онлайн, частіше обирали доставку, інші могли дочекатися відбою або відкласти покупку. Поширеність цих сценаріїв дослідження не вимірює.
Що це означає для бізнесу
Дані окреслюють напрями для перевірки в конкретному бізнесі. Вони не гарантують повернення попиту й не встановлюють причинних зв’язків між усіма описаними змінами.
Ритейлу. У різних дослідженнях покупці описують збереження звичних марок і поєднання покупок у різних магазинах. Це привід перевірити роль акцій, фасування, розташування та доставки для своєї аудиторії. Не можна вважати, що доставка автоматично утримує кожного покупця під час тривоги.
HoReCa та сфері дозвілля. У більшості міст із вибірки Poster кількість відвідувань знизилася, а середній чек зріс. Для закладів це привід окремо аналізувати ціни в меню, структуру замовлень, повторні візити та вплив зупинок роботи.
Виробникам. Дослідження Gradus/Vogue вказує на пріоритет якості й довговічності товарів у сферах моди та краси серед заможної міської аудиторії. Щодо техніки окремі джерела відзначають попит на преміальні функції та автономне живлення. Ці спостереження потребують перевірки для конкретного товару й цінового сегмента.
Банкам. Зростання номінального карткового обороту не замінює оцінювання фінансового становища клієнтів. Дані про заощадження та комунальні платежі показують необхідність розрізняти фінансову спроможність здійснити покупку й готовність до неї. Намір повернутися до великих покупок у використаних джерелах окремо не виміряно.
Зібрані дослідження показують неоднаковий тиск на сімейні бюджети. Частина опитаних шукає вигідніший спосіб зберегти звичне споживання; інша обмежує харчування та обов’язкові витрати. Говорити на цій основі про єдиного споживача або гарантоване повернення до відкладених покупок не можна.
Як читати ці цифри
- «Почали витрачати більше» — це частка людей, а не зростання ринку. 38% для продуктів означає частку опитаних, а не приріст витрат на 38%.
- Суми у гривнях — номінальні. Виторг, середній чек і картковий оборот зростають також через ціни. Про реальне зростання у статті йдеться лише в даних НБУ.
- Аудиторії різні. Deloitte — користувачі смартфонів віком 18+; Kantar і Gradus — міські онлайн-панелі; Gradus × Vogue — містяни з доходом вищим за середній; KSE/WFP/FAO — сім’ї в десяти прифронтових і прикордонних областях. Ці цифри не можна додавати й поширювати на всіх українців.
- Продажі та ночівлі — не жителі. Дані Poster описують підключені заклади, туристичний збір охоплює іноземців і ділові поїздки, еквайринг не враховує готівки.
- Розрахунок автора. «Приблизно вп’ятеро вища частка» — це відношення 25,4% до 4,9%. Різниця часток «більше» й «менше» на інфографіці за даними Deloitte виражається у відсоткових пунктах і не означає грошового приросту ринку.
Джерела
- НБУ: коментар щодо ВВП за II квартал 2026 року, Інфляційний звіт, жовтень 2026. Національні рахунки, II–III квартали 2026 року.
- Deloitte: повний звіт за 2025 рік, пресреліз, хвиля 2024 року. Онлайн, 1000+ користувачів смартфонів віком 18+, 28.11–11.12.2025.
- Kantar: повсякденні витрати. Онлайн-панель, 1000 осіб віком 18–55 років, без сіл, травень 2026.
- Kantar: заощадження у 2025 році, Retail Report. Липень–серпень 2025; листопад 2025, 1000 осіб віком 18–65 років.
- Gradus × Vogue: ставлення до розкоші. 600 містян віком 18–60 років із доходом вищим за середній, серпень 2025.
- Gradus: шопінг як антистрес, безпека і покупки. 1000 містян, березень 2026; 16 учасників у 8 містах, вересень–жовтень 2026.
- Світовий банк: Listening to Ukraine: Fall 2026 Welfare Update. Опитування спільно з КМІС, 1500–2000 домогосподарств щомісяця, III квартал 2026 року.
- KSE Institute × WFP × FAO: продовольча безпека в прифронтових регіонах. 10 прифронтових і прикордонних областей, оприлюднено у травні 2025.
- ПриватБанк: еквайринг. Карткові оплати в мережі банку, 2025.
- Poster × «Реве та стогне ресторатор»: ресторанний ринок восени 2026. Продажі 5000 закладів, 01.09–18.10.2026 порівняно з тим самим періодом 2025 року.
- Суспільне: кінотеатри. Інтерв’ю з операторами, осінь 2026.
- ДАРТ × BRAND UKRAINE × Gradus: внутрішній туризм, ночівлі з туристичним збором. 1000 містян віком 18–60 років, травень 2026; адміністративні дані, I півріччя 2026.
- BUKI × Inweb: вартість репетиторів. Заявки на платформі, 2025 — серпень 2026.
- «Слово і діло» × Lemur: витрати на підготовку школярів. CAWI, 1200 дорослих, 25–31.08.2026.
- NIQ/GfK на RAU Expo, Promodo: ринок техніки й електроніки, український e-commerce. Аудит роздрібної торгівлі, 2024 — I півріччя 2025; інтернет-магазини, II півріччя 2025.
- Інститут соціології НАН України: споживча активність у воєнний час. Моніторинг, N=1835 (2025) і N=1001 (2026).